Responsabilité civile professionnelle

RC Pro expert en automobile : ce qu’elle couvre

Un chiffrage contesté, une valeur jugée trop basse, un désordre oublié : la RC Pro paie le préjudice et votre défense. Et la loi l'exige pour exercer.

Votre devis en 2 min

Un courtier spécialisé, réponse sous 24 h.

Demander mon devis

Gratuit et sans engagement

Définition

Qu’est-ce que la RC Pro d’un expert en automobile ?

La responsabilité civile professionnelle paie les conséquences de vos fautes, erreurs et omissions dans les activités réservées à l'expert.

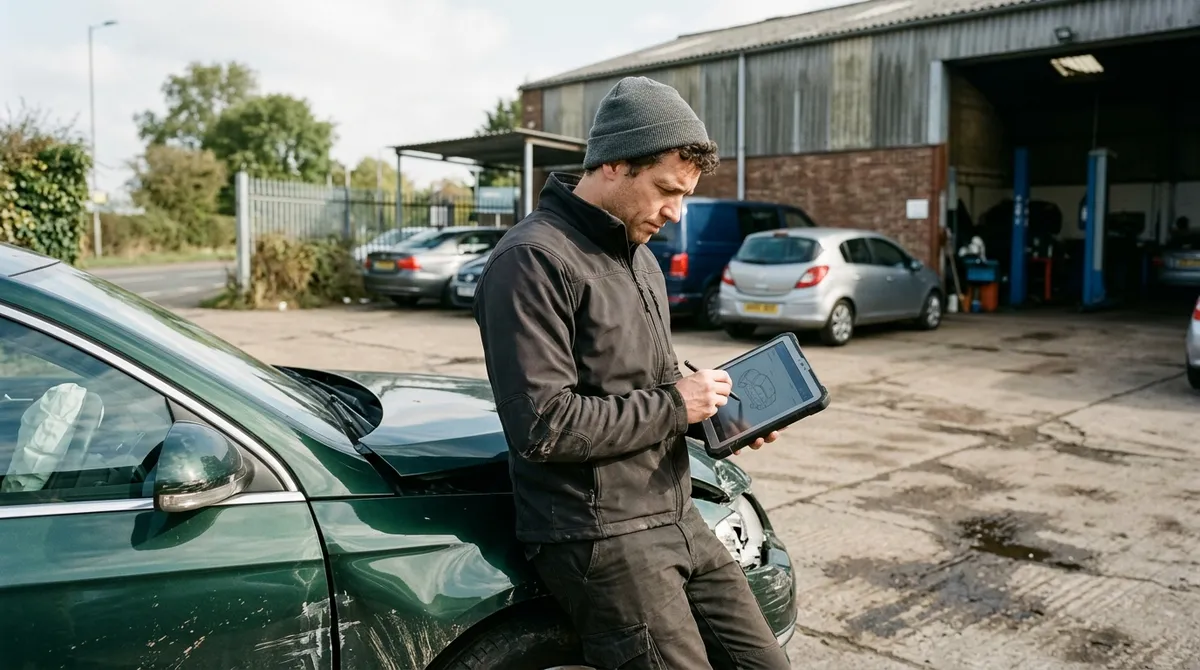
L'article L.326-4 du code de la route définit ces activités : rédiger de façon habituelle des rapports d'expertise sur les dommages des véhicules à moteur, et déterminer leur valeur. C'est sur ces deux terrains que naît le litige : un chiffrage discuté, une valeur de remplacement jugée trop basse, un désordre absent du rapport.

Le dommage que vous causez est rarement corporel. Il est immatériel, c'est-à-dire économique : une indemnité trop faible, une réparation lancée sur une base fausse, un véhicule immobilisé à tort. Le préjudice se chiffre en euros, et c'est ce type de dommage que votre contrat doit couvrir en priorité.

RC Pro ≠ assurance de votre véhicule

La RC Pro couvre les dommages causés aux autres par votre travail d'expertise. Votre véhicule de mission, votre valise de diagnostic et votre ordinateur relèvent d'autres contrats. Les deux se complètent et se souscrivent souvent ensemble.

Obligatoire ?

Une assurance imposée par le code de la route

L'expert en automobile n'a pas le choix : la RC Pro est une condition d'exercice, au même titre que le diplôme.

Code de la route

Article L.326-7

« Tout expert en automobile doit être couvert par un contrat d'assurance garantissant la responsabilité civile qu'il peut encourir en raison des activités mentionnées à l'article L. 326-4. » Un arrêté fixe les limites, conditions et garanties minimales de cette assurance.

Cette obligation s'articule avec l'article L.326-3 : nul ne peut exercer s'il ne figure sur la liste nationale des experts en automobile. Pour y figurer, les articles R.326-5 et R.326-6 exigent, à côté du diplôme d'expert en automobile (DEA), une attestation d'assurance au titre de l'article L.326-7.

De la RC Pro à l’exercice légal
  1. 1 Diplôme d’expert en automobile (DEA)

    Condition de qualification professionnelle

  2. 2 Souscription de la RC Pro

    Art. L.326-7 : garanties minimales fixées par arrêté

  3. 3 Dossier d’inscription

    Attestation d’assurance exigée (art. R.326-5, R.326-6)

  4. 4 Inscription sur la liste nationale

    Art. L.326-3 : sans elle, pas d’exercice légal

L’attestation est une pièce de dossier.

Ne traitez pas la RC Pro comme une formalité de fin de parcours. Sans attestation en cours de validité, le dossier d'inscription est incomplet. Souscrivez avant de déposer votre demande, et fournissez l'attestation renouvelée chaque année.

Exemples

Trois mises en cause typiques de l’expert en automobile

La sous-évaluation des dommages

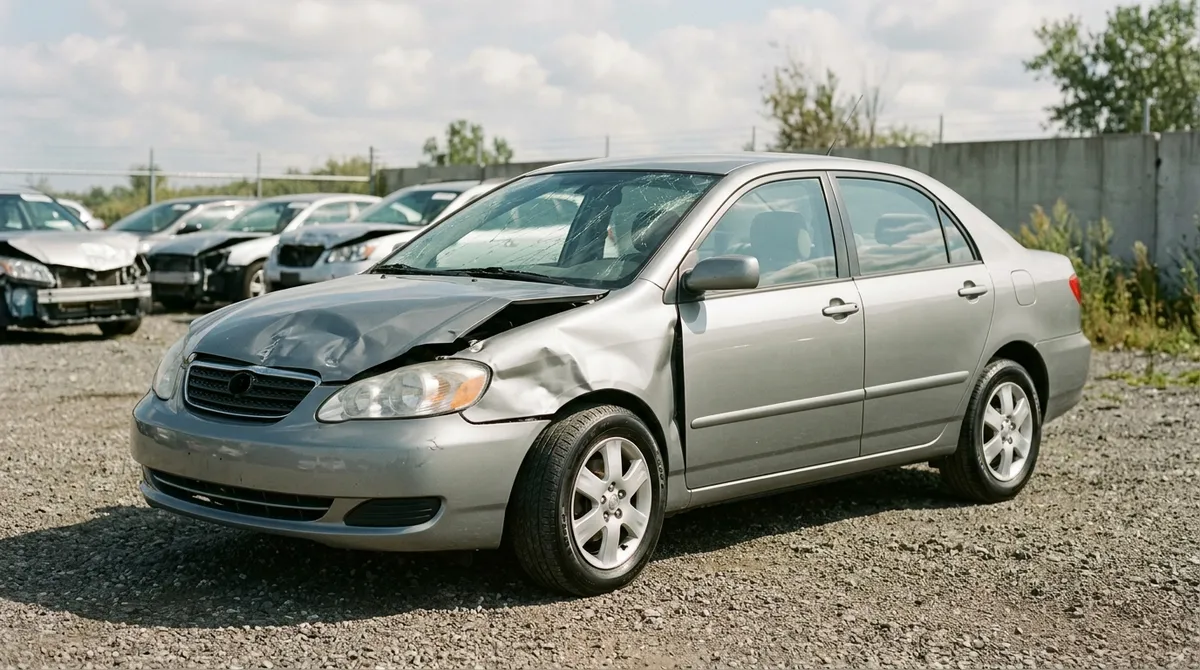
Le chiffrage retenu ne couvre pas la réparation réelle : des dommages de structure apparaissent au démontage. Le propriétaire, indemnisé sur la base du rapport, réclame la différence à l'expert. Le préjudice est économique : c'est le terrain de la RC Pro.

La valeur de remplacement contestée

La valeur retenue avant sinistre est jugée sous le marché, pour un modèle rare ou peu kilométré. Le propriétaire produit des annonces comparables et obtient une révision. La responsabilité de l'expert est recherchée sur l'écart.

Le désordre non relevé

Un dommage lié au sinistre n'apparaît pas au rapport et n'est donc pas réparé. Il se révèle après la remise en circulation. L'assureur mandant et le propriétaire se retournent vers l'expert pour omission.

Votre RC Pro expert en automobile

Un courtier spécialisé étudie votre profil et vérifie les bonnes garanties, immatériels compris.

Obtenir mon devis
  • Erreur d’évaluation couverte
  • Dommages immatériels non consécutifs
  • Attestation pour la liste nationale
  • Devis gratuit et sans engagement

Ce qu’elle couvre

Ce que couvre, et ne couvre pas, la RC Pro de l’expert

Couvert par la RC Pro

  • ✓Erreur de chiffrage des dommages, sous-évaluation ou surévaluation
  • ✓Erreur dans la détermination de la valeur du véhicule
  • ✓Désordre ou dommage non relevé au rapport d’expertise
  • ✓Classement contesté en VEI ou en VGE, infirmé par une contre-expertise
  • ✓Défense et recours face à l’assuré, au mandant ou au réparateur
  • ✓Mise en cause par un tiers qui ne vous a pas mandaté

Hors RC Pro

  • ✕Votre véhicule de mission et le matériel embarqué (→ auto-mission & matériel)
  • ✕Les missions non déclarées au contrat (expertise judiciaire, poids lourds, collection)
  • ✕La faute intentionnelle et le dol
  • ✕Vos revenus en cas d’arrêt de travail (→ prévoyance)
  • ✕Les amendes et sanctions disciplinaires prononcées à titre personnel
Vérifiez la garantie « dommages immatériels non consécutifs ».

Votre préjudice type est purement économique, sans dommage matériel ou corporel avant lui : c'est un dommage immatériel non consécutif. Certaines RC Pro généralistes le plafonnent très bas, voire l'excluent. Pour un expert en automobile, c'est la clause décisive.

Le tiers

Le piège du tiers qui ne vous a pas mandaté

Vous êtes mandaté par un assureur, mais c'est souvent le propriétaire du véhicule, qui n'est pas votre client, qui vous met en cause.

Qui peut vous mettre en cause
L’assureur mandant, l’assuré, le propriétaire non assuré, le réparateur, l’acquéreur ultérieur du véhicule.
Sur quel fondement
Faute contractuelle envers le mandant, faute délictuelle envers les tiers.
Ce qu’il faut au contrat
Une garantie qui ne se limite pas aux « clients » mais couvre les tiers lésés par le rapport.
Le délai à surveiller
La réclamation arrive souvent des mois après la mission : vérifiez la garantie subséquente en cas de cessation d’activité.

L'expert travaille le plus souvent pour une compagnie. Le propriétaire subit pourtant directement les effets du rapport : montant de l'indemnité, décision de réparer ou non, immobilisation. Il peut agir contre l'expert sur le terrain de la responsabilité délictuelle, sans lien contractuel avec lui.

Reprise du passé et garantie subséquente.

Deux clauses comptent au moment du devis. La reprise du passé couvre les missions faites avant la souscription. La garantie subséquente joue après la fin du contrat, pour les réclamations tardives. Sans elles, l'expert qui change d'assureur ou cesse son activité reste sans couverture.
Le prix

Combien coûte la RC Pro d’un expert en automobile ?

La RC Pro d'un expert qui s'installe seul démarre autour de 35 €/mois. Pour un expert installé avec un volume de missions établi, comptez plutôt 45 €/mois, et à partir de 80 €/mois pour un cabinet de deux à cinq experts.

Base de calcul
Chiffre d’affaires, nombre d’experts inscrits, ancienneté et sinistralité.
Ce qui fait monter
Le plafond de garantie retenu et les missions particulières : expertise judiciaire, poids lourds, véhicules de collection, engins.
Le poste à ne pas oublier
Le véhicule de mission et le matériel embarqué, souvent chiffrés à part.
Le budget complet
De 110 à 130 €/mois avec l’auto-mission, le matériel et la prévoyance.

Questions fréquentes

Questions fréquentes sur la RC Pro de l’expert en automobile

La RC Pro est-elle obligatoire pour un expert en automobile ?
Oui. L'article L.326-7 du code de la route impose à tout expert en automobile d'être couvert par un contrat garantissant sa responsabilité civile professionnelle, et un arrêté en fixe les garanties minimales. L'attestation est exigée au dossier d'inscription sur la liste nationale (art. R.326-5 et R.326-6).
Que se passe-t-il si je n’ai pas d’attestation d’assurance ?
Le dossier d'inscription sur la liste nationale est incomplet. Sans inscription, l'exercice de la profession n'est pas légal (art. L.326-3). L'attestation doit rester valide pendant toute la durée d'exercice.
Une erreur d’évaluation est-elle couverte ?
C'est l'objet même de la garantie. La RC Pro indemnise le préjudice économique causé par une erreur ou une omission dans le chiffrage des dommages ou la valeur du véhicule, et finance votre défense.
Suis-je couvert face au propriétaire du véhicule, qui n’est pas mon client ?
Oui, si votre contrat couvre la responsabilité délictuelle envers les tiers, et pas seulement la responsabilité contractuelle envers le mandant. Vérifiez ce point par écrit : le propriétaire est le premier à contester un rapport.
La RC Pro couvre-t-elle mon véhicule de mission ?
Non : elle couvre les dommages causés aux autres par votre travail. Le véhicule et le matériel embarqué relèvent d'un contrat auto professionnel et d'une garantie matériel, à souscrire à côté.
Combien coûte cette RC Pro ?
Environ 35 €/mois pour un expert qui s'installe seul, 45 €/mois pour un expert installé, à partir de 80 €/mois pour un cabinet de deux à cinq experts.

Prêt à vous couvrir ?

Couvrez vos rapports avec la bonne RC Pro expert en automobile

Une RC Pro calibrée sur vos missions réelles, dommages immatériels compris.

100 % gratuit
Sans engagement
2 minutes max