Protéger vos revenus

Prévoyance expert en automobile : protéger vos revenus

Du 4e au 90e jour d'arrêt, la CPAM verse une indemnité plafonnée. Au 91e jour, la CIPAV ne verse rien : sans prévoyance, vos revenus tombent à zéro.

Votre devis en 2 min

Un courtier spécialisé, réponse sous 24 h.

Demander mon devis

Gratuit et sans engagement

Pourquoi

Pourquoi une prévoyance quand on est expert en automobile

Le métier cumule deux expositions : la route au quotidien et le terrain (ateliers, fourrières, véhicules accidentés, sols glissants).

Votre activité ne se délègue pas : l'inscription sur la liste nationale est personnelle, personne ne signe vos rapports à votre place. Un arrêt de quelques semaines vide le carnet de missions, et les mandants se tournent vers un confrère. Au-delà de trois mois, sans prévoyance, plus aucun revenu ne tombe.

Contrat de prévoyance

Assurance qui vous verse un revenu de remplacement en cas d'arrêt de travail, d'invalidité ou de décès. Elle se distingue de la mutuelle, qui rembourse vos frais de soins : la prévoyance protège vos revenus et votre famille.

Les charges, elles, ne s’arrêtent pas.

Loyer du bureau, crédit du véhicule de mission, cotisations, abonnements aux bases techniques et aux outils de chiffrage : ces postes courent pendant l'arrêt. Certains contrats proposent une garantie frais généraux permanents qui les prend en charge, en plus des indemnités journalières.

Période d’arrêtCe que verse le régime obligatoireCe qui reste à couvrir
Jours 1 à 3Rien : 3 jours de carenceLa totalité du revenu
Du 4e au 90e jourIJ de la CPAM : 1/730 du revenu moyen des 3 dernières années, environ 190 €/jour au maximum, après 12 mois d’affiliationL’écart avec votre revenu réel et les charges fixes du bureau
À partir du 91e jourRien : la CIPAV ne verse pas d’indemnité journalièreTout le revenu, jusqu’à une éventuelle invalidité

Expert en automobile libéral affilié à la CIPAV. Le président de SAS ou SASU relève d’un autre régime : faites-le vérifier au devis.

Garanties

Ce que couvre la prévoyance

Le délai de franchise, c'est-à-dire le nombre de jours d'arrêt avant le premier versement, pilote le tarif : plus il est court, plus la prime monte. Pour un expert seul, une franchise courte sur l'accident et plus longue sur la maladie est souvent le bon compromis, vu l'exposition routière.

Indemnités journalières
Un montant fixé versé chaque jour d’arrêt, après un délai de franchise choisi, en complément de la CPAM puis à sa place.
Invalidité
Une rente ou un capital si vous ne pouvez plus exercer, totalement ou partiellement.
Décès
Un capital versé à vos proches, essentiel en présence d’un crédit ou d’enfants.
Frais généraux permanents
Option qui finance les charges fixes du cabinet pendant l’arrêt.
Loi Madelin
Vos cotisations sont déductibles de votre revenu imposable (hors micro).

Votre prévoyance expert en automobile

Indemnités journalières, invalidité et décès pour un métier de la route et du terrain.

Obtenir mon devis
  • Relais au 91e jour, là où la CIPAV ne verse rien
  • Invalidité appréciée sur la profession
  • Cotisations Madelin déductibles
  • Sans engagement

Exemple

Quatre mois d’arrêt après un accident de trajet

Le choc sur le trajet du matin

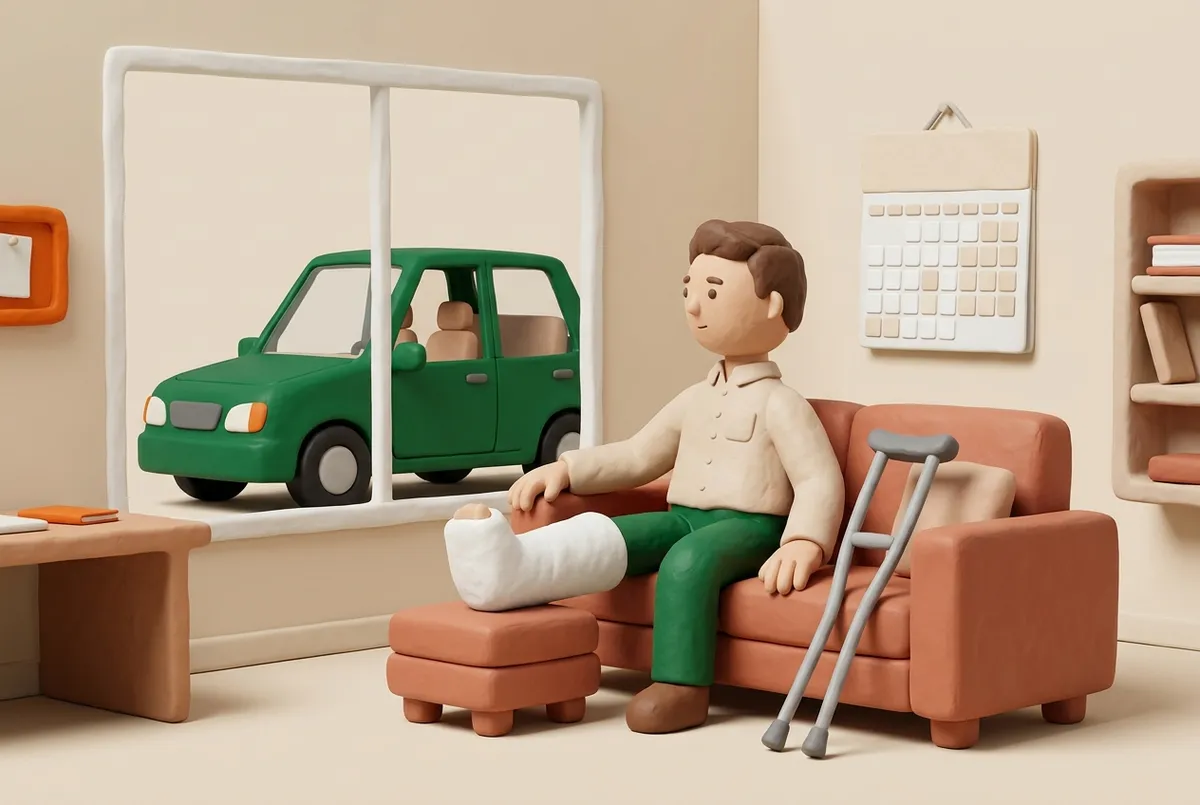
Un expert indépendant est percuté en allant à sa première expertise. Fracture, immobilisation, rééducation : quatre mois sans conduire. Jusqu'au 90e jour, la CPAM verse une IJ plafonnée, loin de son revenu. Au 4e mois, la CIPAV ne verse rien, alors que le crédit du véhicule et le loyer du bureau courent. Sa prévoyance, à franchise courte sur l'accident, comble l'écart puis prend le relais.
Le retour d'activité est l'autre écueil : une reprise à mi-temps thérapeutique n'est indemnisée que si le contrat prévoit une reprise partielle. Vérifiez ce point autant que le montant de l'indemnité journalière.

Risques métier

Les arrêts fréquents dans l’expertise automobile

✓ Ce que la prévoyance protège

  • ✓Accident de la route en mission ou en trajet professionnel
  • ✓Chute ou blessure sur un site d’expertise (atelier, casse, fourrière)
  • ✓Troubles musculo-squelettiques liés aux postures d’inspection
  • ✓Arrêt après une chirurgie ou une maladie longue
  • ✓Invalidité empêchant la conduite ou l’examen des véhicules

✕ À vérifier au contrat

  • ✕Les délais de franchise trop longs sur l’accident
  • ✕Les exclusions liées au dos et aux articulations
  • ✕La définition de l’invalidité : professionnelle ou fonctionnelle
  • ✕La reprise partielle d’activité, souvent mal couverte
  • ✕Les sports ou déplacements à moto, parfois surprimés
Invalidité « profession » plutôt que « fonctionnelle ».

C'est la clause qui change tout. Une invalidité évaluée sur votre profession déclenche la rente dès que vous ne pouvez plus exercer l'expertise automobile. Une invalidité fonctionnelle se mesure sur la vie courante : vous pouvez être incapable d'inspecter un véhicule sans atteindre le taux requis.

Questions fréquentes

Questions fréquentes sur la prévoyance de l’expert en automobile

La prévoyance est-elle obligatoire ?
Non, contrairement à la RC Pro imposée par l'article L.326-7 du code de la route. Elle reste vivement conseillée : votre activité ne se délègue pas, l'inscription sur la liste nationale étant personnelle, et le régime obligatoire s'arrête au 90e jour.
Que verse le régime obligatoire en cas d’arrêt ?
Après 3 jours de carence, la CPAM verse du 4e au 90e jour une indemnité égale à 1/730 de votre revenu moyen, plafonnée à environ 190 € par jour. À partir du 91e jour, la CIPAV ne verse pas d'indemnité journalière : sans prévoyance, vos revenus tombent à zéro.
Quelle différence avec la mutuelle ?
La mutuelle rembourse vos frais de santé. La prévoyance remplace vos revenus quand vous ne pouvez plus travailler, et verse un capital en cas d'invalidité ou de décès. Les deux sont complémentaires.
Un accident de la route en mission est-il couvert ?
Oui, au titre de l'arrêt de travail. C'est même l'exposition principale du métier : choisissez une franchise courte sur l'accident, quitte à l'allonger sur la maladie pour tenir le budget.
Que signifie l’invalidité « professionnelle » ?
Elle s'apprécie au regard de votre métier : la rente se déclenche dès que vous ne pouvez plus exercer l'expertise automobile. Une invalidité fonctionnelle se mesure sur la vie courante et laisse des situations sans indemnité.
Puis-je déduire mes cotisations ?
Oui, dans le cadre de la loi Madelin (hors micro-entreprise), vos cotisations de prévoyance sont déductibles de votre revenu imposable.
Combien coûte une prévoyance ?
Le tarif dépend du revenu à garantir, de votre âge et du délai de franchise. Comptez généralement 30 à 60 €/mois pour une couverture solide adaptée à un expert indépendant.

Prêt à vous couvrir ?

Protégez vos revenus d’expert en automobile en cas d’arrêt

Une prévoyance qui couvre l’arrêt, l’invalidité et le décès, calibrée sur un métier de la route.

100 % gratuit
Sans engagement
2 minutes max