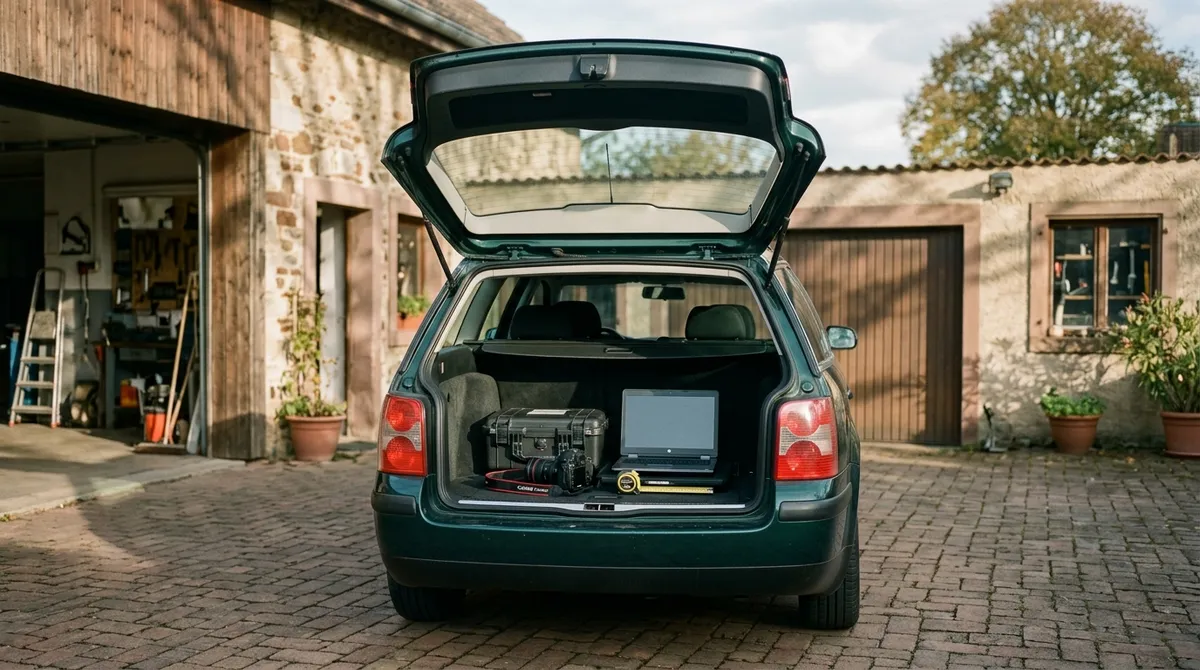
La RC Pro couvre vos rapports, pas votre voiture ni ce qu'il y a dedans. Valise de diagnostic, ordinateur, appareil photo : votre outil roule avec vous.
La RC Pro couvre vos rapports, pas votre voiture ni ce qu'il y a dedans. Valise de diagnostic, ordinateur, appareil photo : votre outil roule avec vous.
L'expert en automobile est itinérant. Son bureau, c'est son véhicule, et aucune des garanties souscrites en priorité ne le couvre.
À l'installation, l'attention va à la RC Pro, exigée pour l'inscription sur la liste nationale. L'attestation obtenue, le dossier est souvent refermé. Or la RC Pro couvre les dommages causés aux autres : elle ne rembourse ni votre voiture, ni votre valise de diagnostic, ni l'ordinateur où vous rédigez vos rapports.
Usage « déplacements professionnels »
Un contrat auto personnel couvre le trajet domicile-travail, rarement l'usage professionnel intensif. Rouler chaque jour de mission en mission relève d'un usage « déplacements professionnels » ou « tous déplacements », à déclarer. Un sinistre en mission sur un contrat à usage privé expose à une indemnité réduite, voire refusée.
Le trajet est votre exposition la plus fréquente.
Le risque que vous croiserez le plus souvent n'est pas la contestation d'un rapport : c'est la route. Des dizaines de milliers de kilomètres par an, souvent entre des rendez-vous serrés. Le risque routier mérite le même soin que la RC Pro.
Exemples
Trois sinistres du quotidien de l’expert
Le vol sur le parking d’un garage
Le véhicule est fracturé pendant une expertise. La valise de diagnostic et l'ordinateur portable disparaissent, avec les photos de deux missions en cours. Sans garantie du matériel hors locaux, toute la perte reste à votre charge.
L’accident entre deux rendez-vous
Un choc arrière sur une bretelle d'autoroute immobilise le véhicule trois semaines. Sans véhicule de remplacement, ce sont trois semaines de missions annulées. D'où l'intérêt d'une assistance calibrée sur un usage professionnel.
La valise de diagnostic tombée
L'outil de lecture des calculateurs chute sur le sol d'un atelier et devient inutilisable. Le bris de matériel prend le relais, sous réserve de la franchise et de la vétusté appliquée au capital déclaré.
Les garanties
Les garanties à prévoir
✓ Généralement couvert
✓Le véhicule de mission déclaré à usage professionnel
✓Le matériel professionnel transporté, si la garantie hors locaux est prévue
✓Le vol du matériel dans le véhicule avec effraction caractérisée
✓Le bris accidentel du matériel de mesure et de diagnostic
✓L’assistance et le véhicule de remplacement pendant l’immobilisation
✕ Souvent exclu ou limité
✕Le vol dans un véhicule non fermé ou sans trace d’effraction
✕Le matériel laissé visible dans l’habitacle
✕Le matériel non déclaré ou au-delà du capital assuré
✕Les données et fichiers perdus, sauf garantie cyber dédiée
✕L’usage privé du véhicule si seul l’usage professionnel est déclaré
Votre véhicule et votre matériel
Auto-mission, matériel embarqué et informatique : l’outil de travail de l’expert itinérant.
Un rapport d'expertise contient l'identité du propriétaire, ses coordonnées, des éléments du sinistre : ce sont des données personnelles au sens du RGPD.
Le réflexe minimal
Chiffrement du disque du portable et sauvegarde automatique hors de l’appareil.
Ce que finance le volet cyber
Assistance technique, reconstitution des données, accompagnement en cas de notification.
Ce qu’il ne finance pas
Le matériel lui-même, qui relève de la garantie des biens professionnels.
À déclarer
Le volume de dossiers traités et les outils de stockage utilisés.
Un portable volé dans un véhicule n'est pas qu'un matériel à remplacer : c'est peut-être une violation de données personnelles, avec ses obligations de notification. Le chiffrement du disque et une sauvegarde à jour restent le premier rempart. Si votre courtier la propose, une garantie cyber finance l'assistance technique et la reconstitution des données.
Le prix
Combien coûte ce volet ?
Pour un expert indépendant, le véhicule de mission et le matériel embarqué coûtent en général 40 à 50 €/mois en plus de la RC Pro, selon la valeur du véhicule, le capital matériel déclaré et le kilométrage. Le budget RC Pro + véhicule et matériel tourne autour de 75 à 90 €/mois.
Ce qui pilote le tarif auto
Valeur et catégorie du véhicule, kilométrage annuel, antécédents et zone de circulation.
Ce qui pilote le tarif matériel
Le capital total déclaré et la présence d’une garantie hors locaux.
Le levier d’économie
Regrouper auto-mission et matériel chez le même assureur que la RC Pro.
Le piège
Sous-déclarer le capital matériel : l’indemnité est alors réduite proportionnellement.
Questions fréquentes
Questions fréquentes sur le véhicule et le matériel de l’expert
Mon assurance auto personnelle suffit-elle pour mes missions ?+
Rarement. Un contrat déclaré à usage privé ou domicile-travail ne couvre pas un usage professionnel intensif. Il faut déclarer un usage « déplacements professionnels » ou souscrire un contrat auto-mission, sous peine de réduction ou de refus d'indemnisation après un sinistre en mission.
Ma valise de diagnostic est-elle couverte dans ma voiture ?+
Seulement si votre garantie des biens professionnels prévoit expressément le matériel hors des locaux et dans un véhicule. Le vol est en général indemnisé sous condition d'effraction caractérisée, véhicule fermé et matériel non visible.
La RC Pro couvre-t-elle mon matériel ?+
Non. La RC Pro indemnise les dommages que vous causez aux autres par votre travail d'expertise. Votre véhicule et votre matériel relèvent de contrats distincts, souvent souscrits auprès du même courtier.
Que se passe-t-il si je sous-déclare la valeur de mon matériel ?+
L'assureur applique en général une règle proportionnelle : l'indemnité est réduite dans le rapport entre le capital déclaré et la valeur réelle. Mieux vaut tenir à jour un inventaire du matériel et de sa valeur.
Faut-il une garantie cyber quand on est expert ?+
Elle n'est pas indispensable, mais utile : vos rapports contiennent des données personnelles. Un portable volé peut constituer une violation de données. Le volet cyber finance l'assistance technique et la reconstitution des données, pas le matériel.